

-
Le locataire commercial qui exerce son droit de préemption peut se faire rembourser la commission de l’agent immobilier
La Cour de cassation rappelle que les honoraires de l’agent immobilier inclus dans l’offre de vente d’un local commercial notifiée au locataire dans le cadre de son droit de préemption ne sont pas à sa charge. Il est en droit de demander leur restitution s’il les a payés.
-
Employeurs victimes de dégradations ou de vols lors des violences urbaines survenues les 17 et 18 octobre dernier
L’Urssaf précise les mesures exceptionnelles d'accompagnement qu’elle met en place pour soulager la trésorerie des entreprises ayant subi des dommages lors des troubles urbains intervenus en marge des manifestations des 17 et 18 octobre 2026.
-
Traitement social de la prime transport : les précisions du Boss
Le Bulletin officiel de la sécurité sociale (Boss) a apporté des précisions sur le régime social de la prime transport ou prime carburant, qui a été modifié par les décrets 2026-973 et 2026-974 du 20-10-2026.
Taxe foncière sur les propriétés bâties : extension de l’exonération des bâtiments ruraux aux sociétés d’exploitants agricoles
L’exonération de taxe foncière des bâtiments ruraux est étendue aux sociétés, quelle que soit leur forme, exclusivement constituées d’exploitants agricoles.
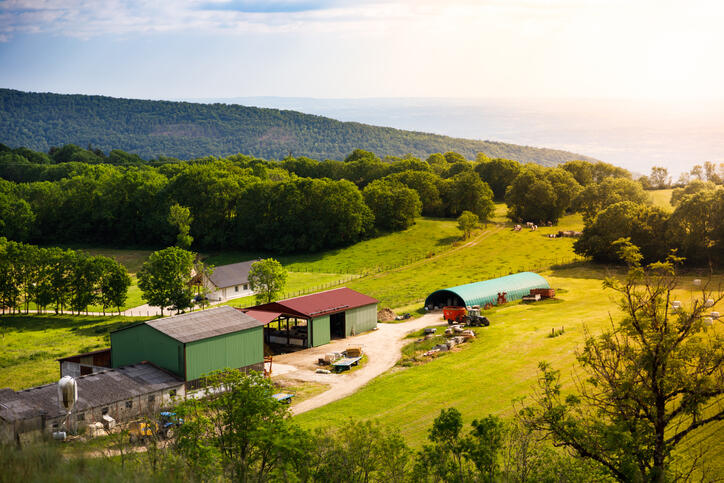
Les bâtiments affectés à un usage agricole par certains organismes agricoles bénéficient d’une exonération permanente de la taxe foncière sur les propriétés bâties (CGI art. 1382, 6-b). Cette exonération est soumise à des conditions tenant à la qualité du bénéficiaire et à l'affectation d'usage du bâtiment. Les organismes pouvant bénéficier de l’exonération sont limitativement énumérés. Sont actuellement visés :
– les sociétés coopératives agricoles (SCA) ;
– les unions de sociétés coopératives agricoles ou unions de coopératives agricoles et de coopératives de consommation ;
– les associations syndicales ayant un objet exclusivement agricole et leurs unions ;
– les associations foncières ;
– les sociétés d'intérêt collectif agricole (SICA) ;
– les syndicats professionnels agricoles ;
– les sociétés d'élevage ;
– les associations agricoles reconnues par la loi et dépendant du ministère de l'agriculture ayant pour objet de favoriser la production agricole, ainsi que leurs unions ou fédérations.
Cette exonération est étendue aux sociétés exclusivement constituées entre associés exploitants agricoles. Elle pourra ainsi bénéficier à tout groupement d’exploitants agricoles associés en société, quelle que soit la forme juridique de celle-ci. Comme pour les autres organismes, les bâtiments des sociétés nouvellement visées doivent être affectés de manière permanente et exclusive à un usage agricole. Ils doivent en outre être utilisés exclusivement au titre des exploitations agricoles des associés.
En l’absence de disposition spécifique, cette mesure entre en vigueur le lendemain de sa publication au Journal officiel, soit le 3-12-2022. Compte tenu du principe de l’annualité de la taxe foncière, elle s’appliquera aux impositions établies au titre de 2023.
À noter. Selon les travaux parlementaires, ce nouveau cas d'exonération couvre une situation de plus en plus commune, à savoir celle du regroupement d'exploitants agricoles pour mutualiser leurs investissements. Une telle mesure mettra fin à la situation actuelle où un exploitant agricole stockant sa récolte, et celle de ses associés le cas échéant, dans un bâtiment détenu par sa propre société n'entre pas dans le champ de l'exonération, dès lors que la société ne figurait jusqu’à présent pas dans la liste des organismes éligibles.
Loi 2022-1499 du 1-12-2022, JO du 2, art. 16
© Lefebvre Dalloz