

-
Le locataire commercial qui exerce son droit de préemption peut se faire rembourser la commission de l’agent immobilier
La Cour de cassation rappelle que les honoraires de l’agent immobilier inclus dans l’offre de vente d’un local commercial notifiée au locataire dans le cadre de son droit de préemption ne sont pas à sa charge. Il est en droit de demander leur restitution s’il les a payés.
-
Employeurs victimes de dégradations ou de vols lors des violences urbaines survenues les 17 et 18 octobre dernier
L’Urssaf précise les mesures exceptionnelles d'accompagnement qu’elle met en place pour soulager la trésorerie des entreprises ayant subi des dommages lors des troubles urbains intervenus en marge des manifestations des 17 et 18 octobre 2026.
-
Traitement social de la prime transport : les précisions du Boss
Le Bulletin officiel de la sécurité sociale (Boss) a apporté des précisions sur le régime social de la prime transport ou prime carburant, qui a été modifié par les décrets 2026-973 et 2026-974 du 20-10-2026.
Taxe foncière sur les propriétés bâties : dépendance indispensable et immédiate - exploitation d’une station de lavage
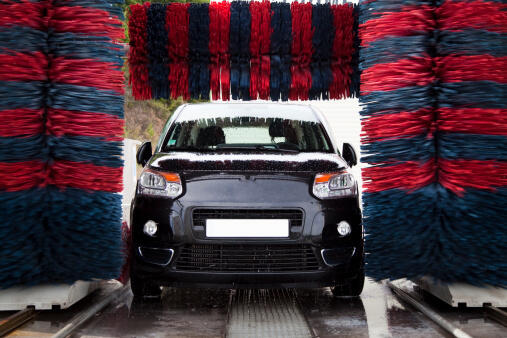
La surface permettant aux clients d’une station de lavage d’accéder avec leur véhicule aux postes de lavage doit être regardée comme une dépendance indispensable et immédiate de l’exploitation et prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
La taxe foncière est établie annuellement sur les propriétés bâties situées en France, à l’exception de celles qui en sont expressément exonérées (CGI art. 1380). Sont également soumis à la taxe les sols des bâtiments de toute nature et les terrains formant une dépendance indispensable et immédiate de ces constructions à l’exception des terrains occupés par les serres affectées à une exploitation agricole, ainsi que les terrains non cultivés occupés à un usage commercial ou industriel (CGI art. 1381). Lorsque l’une des parties d’un local a une valeur d’utilisation réduite par rapport à l’affectation principale du local, la superficie de cette partie est réduite par application d’un coefficient fixé à 0,5 lorsque cette partie est couverte et à 0,2 dans le cas contraire (CGI ann. III art. 324 Z).
En l’espèce, une société qui exploitait une station de lavage de véhicules demandait la réduction de la cotisation de la taxe foncière sur les propriétés bâties à laquelle elle avait été assujettie au titre de l’année 2017. Les locaux de la société ont été classés dans la catégorie 6 « stations-service, stations de lavage et assimilables » du sous-groupe I « magasins et lieux de vente » (CGI art. 1498 ; CGI ann. II art. 310 Q). La société remettait précisément en cause le fait que le plan bitumé de 715 m² qui permet aux clients de la société d’accéder aux postes de lavage avec leur véhicule soit prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
Or, pour le Conseil d’État, cette surface constitue un élément directement nécessaire à l’exploitation de la station de lavage et doit être regardée comme une dépendance indispensable et immédiate. Elle doit dès lors être prise en compte dans l’évaluation de la valeur locative de cet immeuble et dans le calcul de la taxe foncière sur les propriétés bâties. Par suite, la société ne peut soutenir que l’administration fiscale lui aurait appliqué à tort pour le calcul de la surface imposable le coefficient de pondération de 0,2 qui est, en outre, le plus favorable (CGI ann. III art. 324 Z). Elle n’est donc pas fondée à demander une réduction de la taxe foncière dont elle est redevable.
À noter. Cette décision permet de rappeler ce que recouvre le terme « sol » (CGI art. 1381, 4°) qui, pris dans un sens plus large, englobe les surfaces non couvertes mais formant une dépendance indispensable et immédiate de la construction. Ainsi, les dépendances indispensables et immédiates s’entendent des cours, passages, petits jardins et autres emplacements de faible étendue servant d'accès aux bâtiments et faisant partie intégrante de ces derniers. Elles entrent dans l'estimation du revenu servant de base à la taxe foncière sur les propriétés bâties afférente aux constructions (BOI-IF-TFB-10-10-40 n° 10).
CE 28-9-2022 n° 440760
© Lefebvre Dalloz