

-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Réduction d’impôt Pinel : le dispositif de plafonnement des frais est-il constitutionnel ?
Le Conseil constitutionnel devra se prononcer sur la conformité du mécanisme plafonnant à 10 % du prix de revient du logement le montant des frais et commissions pris en compte dans la base de la réduction d’impôt.
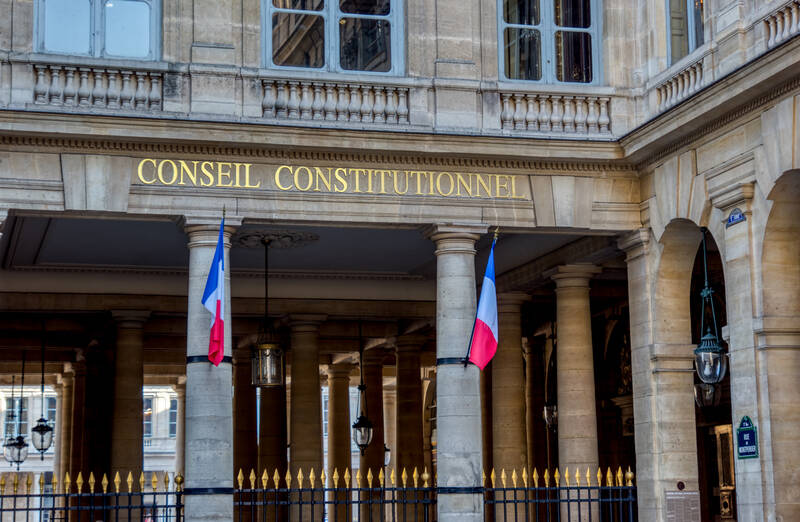
Le Conseil constitutionnel devra se prononcer sur la conformité du mécanisme plafonnant à 10 % du prix de revient du logement le montant des frais et commissions pris en compte dans la base de la réduction d’impôt.
Les particuliers qui acquièrent ou font construire des logements neufs ou assimilés destinés à la location dans le secteur intermédiaire bénéficient, sous conditions, d’une réduction d’impôt dite Pinel. Celle-ci est calculée sur la base du prix de revient du logement, lequel comprend le montant des frais et commissions facturés par les professionnels de l’intermédiation commerciale qui sont intervenus lors de la vente.
Pour les contrats signés depuis le 1er avril 2020, ces frais ne sont retenus que dans la limite d’un plafond hors taxe par acquisition fixé à 10 % du prix de revient du logement par le décret 2019-1426 du 20 décembre 2019 (FR 3/20 inf. 5 p. 13). Si le montant facturé est supérieur à ce plafond, le vendeur encourt une amende administrative pouvant aller jusqu’à dix fois le montant des frais excédentaires (CGI art. 199 novovicies, X bis).
Le Conseil d’Etat juge que la question de la conformité à la Constitution de ce dispositif est suffisamment sérieuse pour être transmise au Conseil constitutionnel : la non prise en compte dans le plafonnement du coût des prestations commerciales accomplies sans que le vendeur ait recours à un intermédiaire extérieur pourrait porter atteinte notamment au principe d’égalité devant la loi et le caractère potentiellement disproportionné de l’entrave à la libre fixation des tarifs des professionnels pourrait porter atteinte à la liberté d’entreprendre.
© Copyright Editions Francis Lefebvre