

-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Financement des maladies professionnelles liées au Covid-19
Le gouvernement a fixé les modalités de financement par les employeurs des dépenses de maladies professionnelles (MP) liées au virus Covid-19.
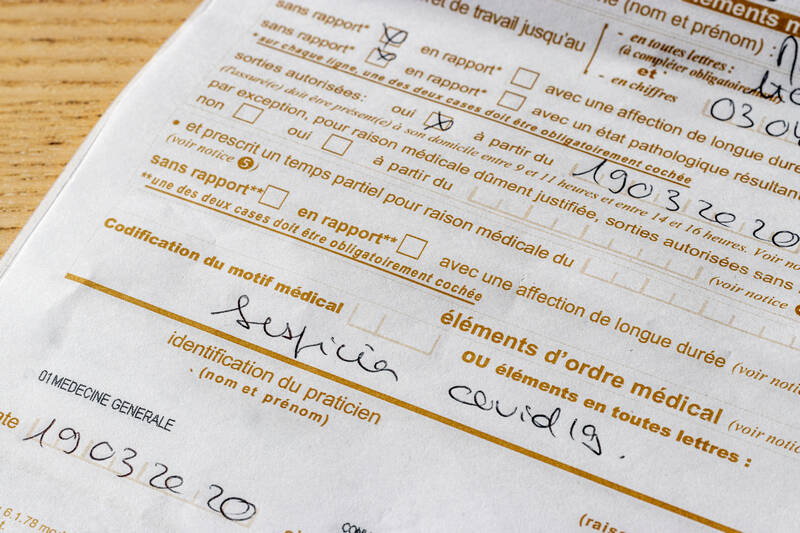
Les affections respiratoires aiguës liées au virus Covid-19 reconnues comme maladies professionnelles sont inscrites dans le tableau de MP n° 100 pour les assurés du régime général et dans le tableau n° 60 pour les assurés du régime agricole. Pour les autres salariés contaminés par le virus dans le cadre de leur travail dont l’affection grave est hors tableaux, la reconnaissance de leur affection en MP fait l’objet d’une procédure d’examen par un comité régional d’experts (décret 2020- 1131 du 14-9-2020, JO du 15-9).
Pour éviter aux employeurs de supporter la totalité de la charge financière de l’indemnisation de leurs salariés victimes d’une MP liée au virus Covid-19 par une hausse du taux brut de leur cotisation AT-MP, un récent arrêté a prévu que les dépenses concernant les maladies liées à une infection par le virus reconnues d’origine professionnelle, sur la base du tableau n° 100 « Affections respiratoires aiguës liées à une infection au SARS-CoV2 » ou en application de la procédure de reconnaissance des MP hors tableau, sont inscrites au compte spécial (arrêté du 16-9-2020, JO du 7-10 ; CSS art. D 242-6-5 al. 6).
La valeur du risque constituée par les dépenses inscrites au compte spécial est financée par tous les employeurs, via la part mutualisée de leur cotisation AT-MP qui correspond aux majorations forfaitaires fixées en pourcentage des salaires (majoration couvrant notamment les dépenses inscrites au compte spécial, CSS art. D 242-6-9, 3°) ; les taux des majorations sont ajoutés au taux brut de cotisation. Ces majorations, fixées en principe chaque année par la commission des AT-MP, sont identiques pour toutes les entreprises (CSS art. D 242-6-9, 3°).
Source : Arrêté du 16-9-2020, JO du 7-10
© Copyright Editions Francis Lefebvre