

-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Évaluer l’avantage en nature pour un véhicule électrique
Les modalités d’évaluation de l’avantage en nature résultant de la mise à disposition d’un véhicule électrique ont été fixées récemment par un arrêté du 21.05.2019.
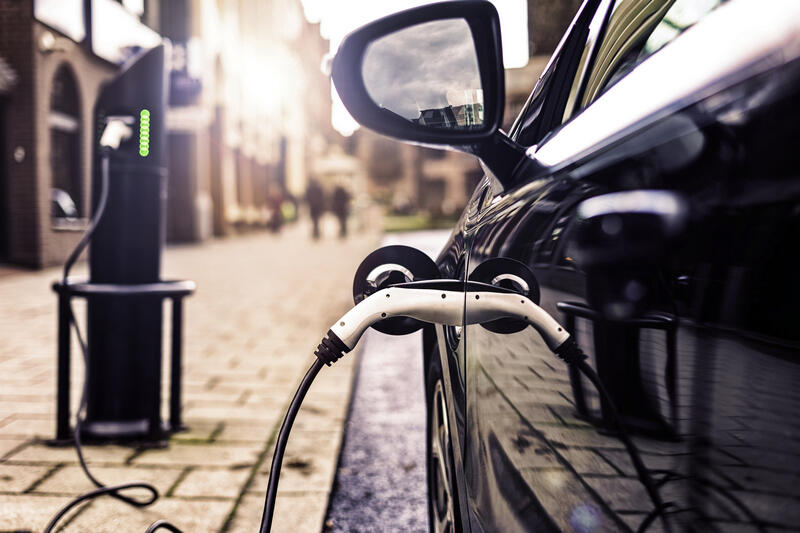
Ainsi, pour ces véhicules, les dépenses prises en compte pour évaluer l’avantage en nature ne tiennent pas compte des frais d’électricité engagés par l’entreprise pour recharger le véhicule. De plus, elles sont évaluées après un abattement de 50 % dans la limite de 1 800 € par an. Par ailleurs, en cas de mise à disposition d’une borne de recharge de véhicules fonctionnant au moyen de l’énergie électrique, l’avantage en nature résultant de l’utilisation de cette borne à des fins privées est évalué à hauteur d’un montant nul.
À noter. Ces règles concernent la mise à disposition, pour une période comprise entre le 01.01.2020 et le 31.12.2022, d’un véhicule fonctionnant uniquement au moyen de l’énergie électrique. Un nouvel arrêté fixera la valeur de l’abattement applicable à compter du 01.01.2023, en prenant en compte la différence de coût entre un véhicule électrique et un véhicule thermique équivalent à cette date.
Source : Arrêté du 21 mai 2019 modifiant l'article 3 de l'arrêté du 10 décembre 2002 relatif à l'évaluation des avantages en nature en vue du calcul des cotisations de sécurité sociale en ce qu'il concerne la mise à disposition de véhicules électriques par l'employeur.
© Copyright Editions Francis Lefebvre