

-
Conjoint collaborateur : un changement obligatoire de statut avant le 1-1-2027 ?
Il est fréquent que le conjoint du dirigeant collabore à l’activité de l’entreprise. Il doit dans ce cas obligatoirement se voir attribuer un statut. S’il a opté pour le statut du conjoint collaborateur, ce statut est limité à une durée de cinq ans et s’arrête obligatoirement au 31-12-2026 pour les conjoints qui bénéficiaient déjà de ce statut au 1‑1‑2022. Quel statut choisir après cette date ?
-
Application du droit commun de la résiliation dans les marchés à forfait
La faculté de résiliation unilatérale prévue par l’article 1794 du code civil ne prive pas le maître de l’ouvrage de la possibilité de mettre fin au marché à forfait selon le droit commun lorsque la gravité des manquements de l’entrepreneur le justifie.
-
Crédit-bail et LOA : la TVA précisée par l’administration
L’administration confirme que la remise d’un bien dans le cadre d’un crédit-bail ou d’une location avec option d’achat (LOA) ne constitue pas une livraison soumise à la TVA. Elle précise que cette règle vaut pour les biens meubles comme pour les immeubles et détaille le traitement de la levée d’option.
Avantages en nature repas des stagiaires
Le Bulletin officiel de la sécurité sociale (Boss) a clarifié, dans une mise à jour du 1-12-2024, les tolérances applicables aux avantages en nature repas accordés aux stagiaires.
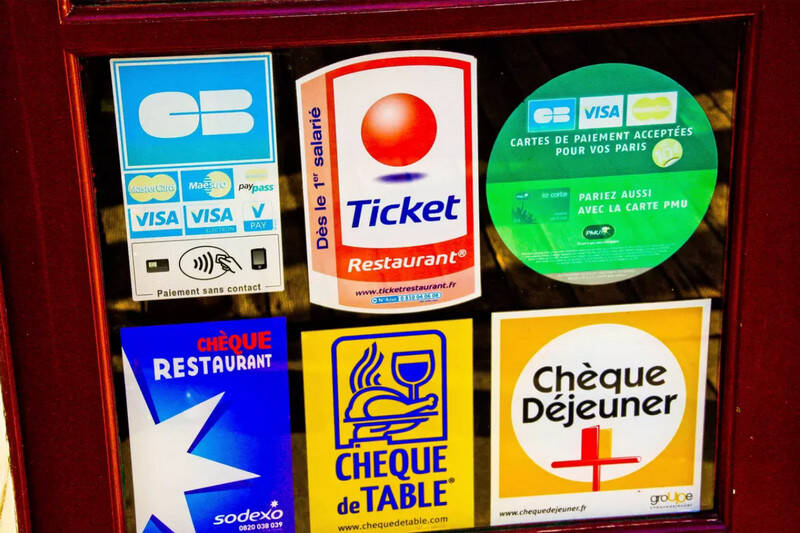
Participation de l’employeur à l’acquisition de titres-restaurant. La participation de l’employeur à l'acquisition d'un titre-restaurant par ses salariés est exonérée de cotisations de sécurité sociale dans la limite de 7,18 € (valeur au 1-1-2024) lorsque le montant de cette participation est compris entre 50 % et 60 % de la valeur du titre restaurant (CSS art. L 136-1-1, III-4° et CGI art. 81, 19°).
Dans sa mise à jour en vigueur au 1-12-2024, le Boss précise que, par tolérance, la participation de l'employeur à l'acquisition de titres-restaurant attribués à ses stagiaires est exonérée de cotisations sociales dans les mêmes conditions que pour les salariés (https://boss.gouv.fr – Autres éléments de rémunération – Avantages en nature § 130 et Exonérations – Exonérations stagiaires § 80).
Ainsi, la participation de l’employeur à l'acquisition d'un titre-restaurant par ses stagiaires est exonérée de cotisations de sécurité sociale dans la limite de 7,18 € depuis le 1-1-2024, lorsque le montant de cette participation est compris entre 50 % et 60 % de la valeur du titre restaurant.
Participation de l’employeur au financement du repas au restaurant d’entreprise. La fourniture de repas à la cantine de l'établissement moyennant une participation des salariés constitue un avantage en nature. Cet avantage consenti par l'employeur qui en supporte en partie la charge doit être réintégré dans l'assiette de cotisations pour un montant évalué à la différence entre le montant du forfait avantage nourriture (prévu par l’article 1er de l’arrêté du 10-12-2002), soit 5,35 € par repas depuis le 1-1-2024, et le montant de la participation personnelle du salarié. Toutefois, il est admis que lorsque la participation du salarié est au moins égale à la moitié du forfait avantage nourriture, soit 2,675 € depuis le 1-1-2024 (5,35 € x 50 %), l'avantage nourriture peut être négligé.
Dans sa mise à jour en vigueur au 1-12-2024, le Boss précise que, par tolérance, l'avantage nourriture accordé au stagiaire peut être négligé dans les mêmes conditions que pour les salariés (https://boss.gouv.fr – Autres éléments de rémunération – Avantages en nature § 170 et Exonérations – Exonérations stagiaires § 80). Ainsi, lorsque la participation du stagiaire à la fourniture du repas au restaurant d’entreprise est au moins égale à la moitié du forfait avantage nourriture, soit 2,675 € depuis le 1-1-2024, l'avantage nourriture constitué par la participation de l’employeur au financement du repas au restaurant d’entreprise peut être négligé.
Sources : https://boss.gouv.fr - Autres éléments de rémunération – Avantages en nature §§ 130 et 170 et Exonérations – Exonérations stagiaires § 80, Mise à jour du 1-12-2024
© Lefebvre Dalloz