

-
Conjoint collaborateur : un changement obligatoire de statut avant le 1-1-2027 ?
Il est fréquent que le conjoint du dirigeant collabore à l’activité de l’entreprise. Il doit dans ce cas obligatoirement se voir attribuer un statut. S’il a opté pour le statut du conjoint collaborateur, ce statut est limité à une durée de cinq ans et s’arrête obligatoirement au 31-12-2026 pour les conjoints qui bénéficiaient déjà de ce statut au 1‑1‑2022. Quel statut choisir après cette date ?
-
Application du droit commun de la résiliation dans les marchés à forfait
La faculté de résiliation unilatérale prévue par l’article 1794 du code civil ne prive pas le maître de l’ouvrage de la possibilité de mettre fin au marché à forfait selon le droit commun lorsque la gravité des manquements de l’entrepreneur le justifie.
-
Crédit-bail et LOA : la TVA précisée par l’administration
L’administration confirme que la remise d’un bien dans le cadre d’un crédit-bail ou d’une location avec option d’achat (LOA) ne constitue pas une livraison soumise à la TVA. Elle précise que cette règle vaut pour les biens meubles comme pour les immeubles et détaille le traitement de la levée d’option.
Avantages en nature pour la pratique du sport en entreprise
Dans une mise à jour du 26-12-2024, le Bulletin officiel de la sécurité sociale (Boss) a intégré deux rescrits pour préciser l’application de l’exonération des cotisations et contributions sociales à l’avantage en nature pour la pratique du sport en entreprise.
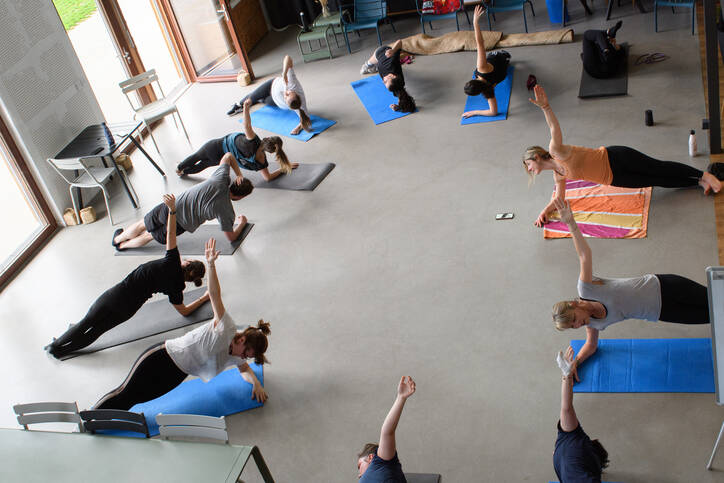
Pour favoriser le développement du sport en entreprise, les avantages accordés par l’employeur à ses salariés pour la pratique d’activités physiques et sportives peuvent être exclus de l’assiette des cotisations et contributions de sécurité sociale, de la CSG et de la CRDS, dans certaines conditions et limites fixées par décret (CSS art. L 136-1-1, III, 4°, f, ; loi 2020-1576 du 14.12.2020 art. 18, JO du 15.12). La pratique d’une activité sportive en entreprise n’est plus considérée comme un avantage en nature accordé par l’employeur à ses salariés, même lorsque l’entreprise est dotée d’un comité social et économique (CSE), sous certaines conditions.
Avantages exonérés. Sont exonérés des cotisations et contributions de sécurité sociale, de la CSG et de la CRDS :
- l'avantage que représente la mise à disposition par l'employeur d'équipements à usage collectif dédiés à la réalisation d'activités physiques et sportives comme une salle de sport appartenant à l'entreprise ou un espace géré par elle ou dont elle prend en charge la location pour une pratique d'activité physique et sportive, mais également la mise à disposition de vestiaires et de douches ou d’un matériel sportif ;
- et l'avantage constitué par le financement par l'employeur de prestations d'activités physiques et sportives tels que des cours collectifs d'activités physiques et sportives ou des événements ou compétitions de nature sportive.
Conditions d’exonération. Les équipements dédiés à la pratique sportive doivent être accessibles, sans discrimination, à l’ensemble des salariés de l’entreprise quelle que soit la nature et la durée de leur contrat de travail. Les prestations d’activités physiques doivent être organisées par l’employeur qui informe l’ensemble de ses salariés des conditions d’organisation de ces prestations (présentation des cours proposés, lieux, horaires, modalités d’inscription, etc).
Attention, l’exonération de cotisations et contributions sociales ne s’applique pas au financement par l’employeur d’abonnements ou inscriptions individuels à des cours, qui constituent un avantage en nature devant être entièrement réintégré dans l’assiette des contributions et cotisations sociales.
Plafond d’exonération. Le montant de l’avantage constitué par la mise à disposition d’équipements dédiés à la pratique sportive est exonéré sans limite de montant.
Le montant de l’avantage constitué par le financement par l’employeur de prestations d’activités physiques et sportives est exonéré dans la limite annuelle de : 5 % du plafond mensuel de la sécurité sociale – PMSS – (soit 3 925 € x 5 % = 196,25 € par an en 2025) × l'effectif de l'entreprise au cours de l’année précédente (CSS art. D 136-2).
Dans une mise à jour du 26-12-2024, le Bulletin officiel de la sécurité sociale (Boss) a intégré deux rescrits de portée générale sur les avantages en nature attribués par l'employeur au titre du sport en entreprise pour mettre à la disposition des entreprises cotisantes des rescrits anonymisés et opposables dans l’objectif de renforcer la sécurité juridique.
Le premier rescrit (Boss-Rescrit-3) porte sur la question de savoir comment l’avantage en nature constitué par le financement par l’employeur de prestations d’activités physiques et sportives doit-il être réparti en cas de dépassement du plafond d’exclusion de l’assiette sociale, à savoir 5 % du PMSS× l'effectif de l'entreprise N – 1) ?
Réponse du Boss. Dans ce cas, le montant de l'avantage excédant le plafond doit être réparti entre les salariés bénéficiaires, cette répartition pouvant être effectuée chaque mois ou à la fin de l'année.
Exemple. Une entreprise compte 30 salariés en 2024. L’employeur finance un cours de sport à hauteur de 6 000 € pour l’année 2025. 20 salariés participent à ce cours. La limite d’exclusion de l’assiette de cotisations et contributions sociales est dépassée (5 % x 3925 € x 30 salariés = 5887,50 € en 2025). Un avantage en nature d’une valeur de 5,63 € (112,50 € / 20 salariés) par salarié bénéficiaire doit être assujetti à cotisations et contributions sociales.
Le second rescrit (Boss-Rescrit-4) porte sur la question de savoir si, dans une entreprise de travail temporaire, il est possible d’exclure les salariés intérimaires du bénéfice de l’avantage sport en entreprise ?
Réponse du Boss. Non, dans une entreprise de travail temporaire, les salariés permanents comme les intérimaires doivent bénéficier des mêmes avantages proposés par l’employeur en matière de sport en entreprise. Ils doivent tous être tenus informés de la mise en place de ces activités. De plus, l’effectif à prendre en compte pour calculer la limite d’exclusion de l’assiette des cotisations et des contributions sociales doit inclure les salariés permanents ainsi que les intérimaires.
Sources : https://boss.gouv.fr, avantages en nature § 1110 MAJ du 26-12-2024 ; Boss-Rescrits-3 et 4 ; CSS art. L 136-1-1, III-4°, f et D 136-2
© Lefebvre Dalloz