

-
Le locataire commercial qui exerce son droit de préemption peut se faire rembourser la commission de l’agent immobilier
La Cour de cassation rappelle que les honoraires de l’agent immobilier inclus dans l’offre de vente d’un local commercial notifiée au locataire dans le cadre de son droit de préemption ne sont pas à sa charge. Il est en droit de demander leur restitution s’il les a payés.
-
Employeurs victimes de dégradations ou de vols lors des violences urbaines survenues les 17 et 18 octobre dernier
L’Urssaf précise les mesures exceptionnelles d'accompagnement qu’elle met en place pour soulager la trésorerie des entreprises ayant subi des dommages lors des troubles urbains intervenus en marge des manifestations des 17 et 18 octobre 2026.
-
Traitement social de la prime transport : les précisions du Boss
Le Bulletin officiel de la sécurité sociale (Boss) a apporté des précisions sur le régime social de la prime transport ou prime carburant, qui a été modifié par les décrets 2026-973 et 2026-974 du 20-10-2026.
Amende pour défaut d’autoliquidation conforme à la Constitution
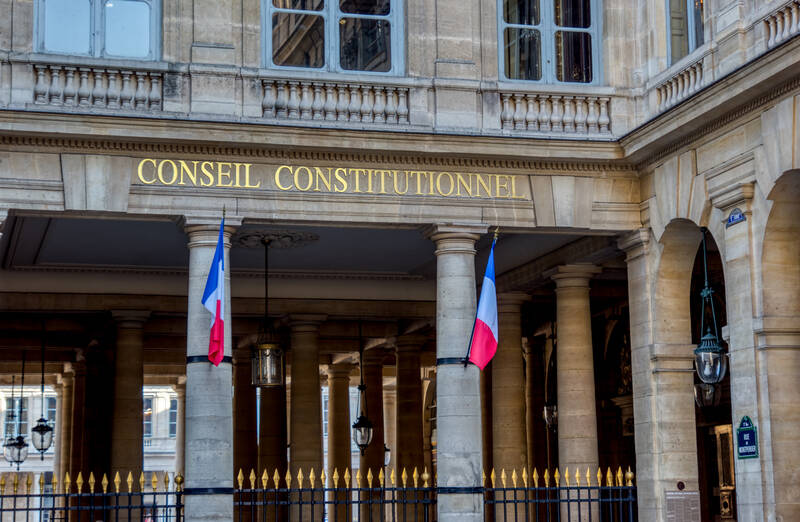
L’amende pour défaut d’autoliquidation est déclarée conforme à la Constitution.
Le manquement à l’obligation de déclarer la TVA exigible au titre d’une opération relevant du régime de l’autoliquidation est sanctionné d’une amende fiscale égale à 5 % de la somme que le redevable est en droit de déduire (CGI art. 1788 A, 4-1er al.).
Le Conseil d’État avait transmis au Conseil constitutionnel la question de savoir si ces dispositions portaient atteinte aux droits et libertés garantis par la Constitution dans la mesure où elles sanctionnent le manquement à une simple obligation déclarative par une amende proportionnelle non plafonnée et à taux fixe dont l’assiette serait sans lien avec la nature de l’infraction et qui trouverait à s’appliquer alors même que le contribuable n’aurait pas éludé l’impôt. Ces dispositions méconnaîtraient ainsi le principe de proportionnalité des peines.
En premier lieu, le Conseil constitutionnel souligne qu’il ressort des travaux préparatoires que, en instituant cette amende, le législateur a entendu assurer l’effectivité de cette obligation déclarative pour permettre le suivi et la collecte de la TVA à chaque étape du circuit économique, et ce dans un objectif de lutte contre la fraude fiscale.
En second lieu, il indique qu’en fixant l’amende encourue en proportion de la somme que le redevable est en droit de déduire au titre de l’opération non déclarée, le législateur a instauré une sanction dont l’assiette est en lien avec la nature de l’infraction. Il ajoute que le taux de 5 % retenu n’est pas manifestement disproportionné au regard de la gravité du manquement que le législateur a entendu réprimer. Le principe de proportionnalité des peines n’est pas méconnu.
Par conséquent, l’amende pour défaut d’autoliquidation est déclarée conforme à la Constitution.
Remarque. Cette décision était particulièrement attendue dans la mesure où l’absence de plafonnement avait pu conduire à la censure de l’amende à taux fixe prévue en cas de défaut de facturation (CGI art. 1727, I-3) tandis que l’amende à taux fixe et non plafonnée prévue pour sanctionner la délivrance de factures de complaisance (CGI art. 1737, I-1) avait été déclarée conforme.
Cons. const. 22-9-2022 n° 2022-1009 QPC
© Lefebvre Dalloz